Noticias
Especialistas ven un espacio de crecimiento más acotado en este sector, tras la expansión de los últimos años. Aunque advierten un potencial para actores de este rubro en las regiones.
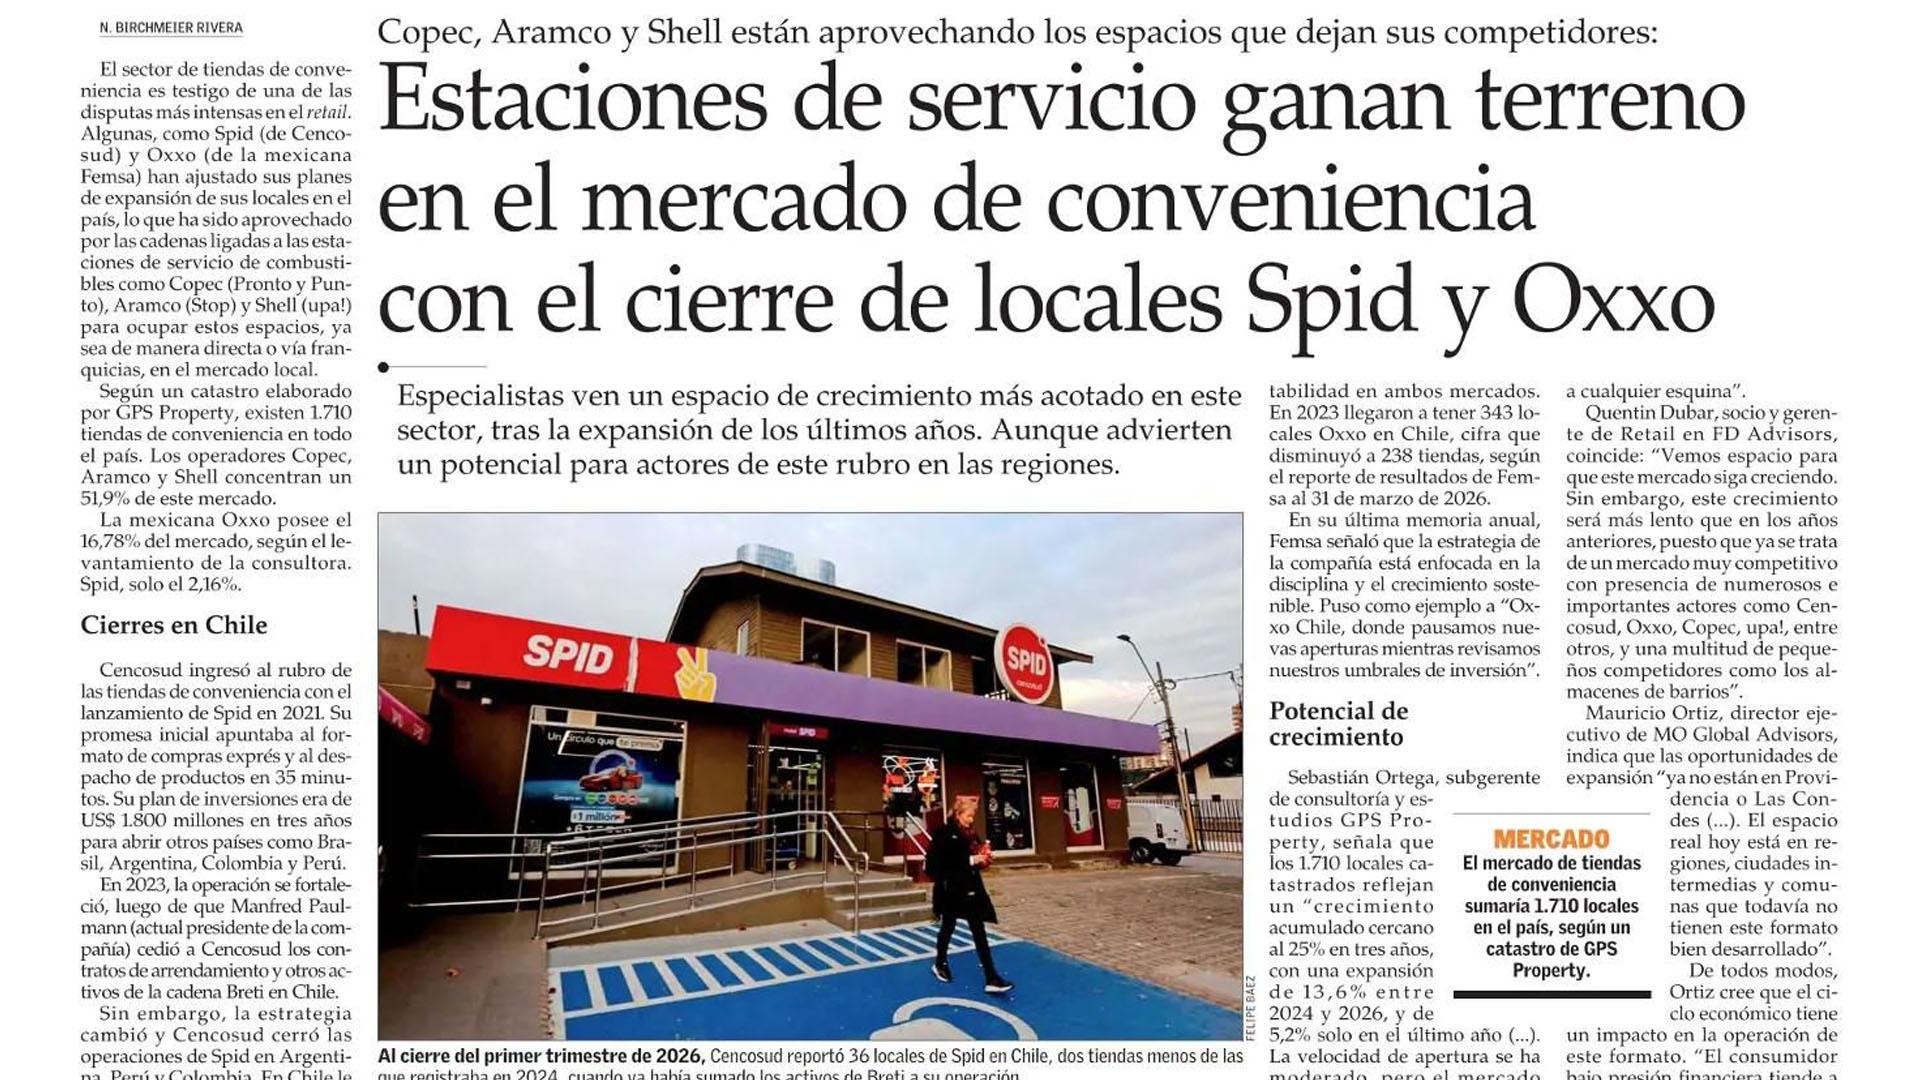
El sector de tiendas de conveniencia es testigo de una de las disputas más intensas en el retail. Algunas, como Spid (de Cencosud) y Oxxo (de la mexicana Femsa) han ajustado sus planes de expansión de sus locales en el país, lo que ha sido aprovechado por las cadenas ligadas a las estaciones de servicio de combustibles como Copec (Pronto y Punto), Aramco (Stop) y Shell (Upa!) para ocupar estos espacios, ya sea de manera directa o vía franquicias, en el mercado local.
Según un catastro elaborado por GPS Property, existen 1.710 tiendas de conveniencia en todo el país. Los operadores Copec, Aramco y Shell concentran un 51,9% de este mercado.
La mexicana Oxxo posee el 16,78% del mercado, según el levantamiento de la consultora. Spid, solo el 2,16%.
Cierres en Chile
Cencosud ingresó al rubro de las tiendas de conveniencia con el lanzamiento de Spid en 2021. Su promesa inicial apuntaba al formato de compras exprés y al despacho de productos en 35 minutos. Su plan de inversiones era de US$ 1.800 millones en tres años para abrir otros países como Brasil, Argentina, Colombia y Perú.
En 2023, la operación se fortaleció, luego que Manfred Paulmann (actual presidente de la compañía) decidiera a Cencosud los contratos de arrendamiento y otros activos de la cadena Breti en Chile.
Sin embargo, la estrategia cambió y Cencosud cerró las operaciones de Spid en Argentina, Perú y Colombia. En Chile le quedan 36 locales.
Respecto de si planean combinar las operaciones de Spid y su reciente marca de descuentos “Don Salva”, la compañía señaló que “en Cencosud contamos con una estrategia multiformato que nos permite responder a distintos momentos de compra y necesidades de los clientes. En ese contexto, Spid y Don Salva son formatos de cercanía complementarios. Ambos comparten una propuesta de proximidad —ubicaciones cercanas al cliente y foco en compras del día a día— pero cumplen roles distintos dentro del portafolio: Spid está orientado a la conveniencia inmediata, con foco en rapidez y resolver compras urgentes. Don Salva es un formato de descuento, basado en una operación simple y eficiente”.
Por otra parte, Femsa tomó la decisión a mediados de 2024 de desacelerar la expansión de Oxxo en Chile y Perú, con el objetivo de mejorar sus ratios de rentabilidad en ambos mercados.
En 2023 llegaron a tener 343 locales Oxxo en Chile, cifra que disminuyó a 238 tiendas, según el reporte de resultados de Femsa al 31 de marzo de 2026.
En su última memoria anual, Femsa señaló que la estrategia de la compañía está enfocada en la disciplina y el crecimiento sostenible. Puso como ejemplo a “Oxxo Chile, que pausamos nuevas aperturas mientras revisamos nuestros umbrales de inversión”.
Potencial de crecimiento
Sebastián Ortega, subgerente de consultoría y estudios de GPS Property, señala que los 1.710 locales catastrados reflejan un “crecimiento acumulado cercano al 25% en tres años, con una expansión de 13,6% entre 2024 y 2026, y de 5,2% solo en el último año (...). La velocidad de apertura se ha moderado, pero el mercado mantiene una tendencia clara de crecimiento neto”.
Agrega que prevén una desaceleración en este mercado, debido a que “ya está bastante cubierto y donde abrir un local nuevo requiere encontrar el lugar exacto, no basta con apostar a cualquier esquina”.
MERCADO
El mercado de tiendas de conveniencia sumaría 1.710 locales en el país, según un catastro de GPS Property.
Quentin Dubar, socio y gerente de Retail en FD Advisors, coincide: “Vemos espacio para que este mercado siga creciendo. Sin embargo, este crecimiento será más lento que en los años anteriores, puesto que ya se trata de un mercado muy competitivo con presencia de numerosos e importantes actores como Cencosud, Oxxo, Copec, Upa!, entre otros, y una multitud de pequeños competidores como los almacenes de barrios”.
Mauricio Ortiz, director ejecutivo de MO Global Advisors, indica que las oportunidades de expansión “ya no están en Providencia o Las Condes (...). El espacio real hoy está en regiones, ciudades intermedias y comunas que todavía no tienen este formato bien desarrollado”.
De todos modos, Ortiz cree que el ciclo económico tiene un impacto en la operación de este formato. “El consumidor bajo presión financiera tiende a priorizar precio sobre conveniencia, lo que afecta directamente el ticket promedio y la frecuencia de visita en este tipo de formato. Eso, combinado con una competencia creciente, justifica revisar qué locales son realmente viables”, dice.
